
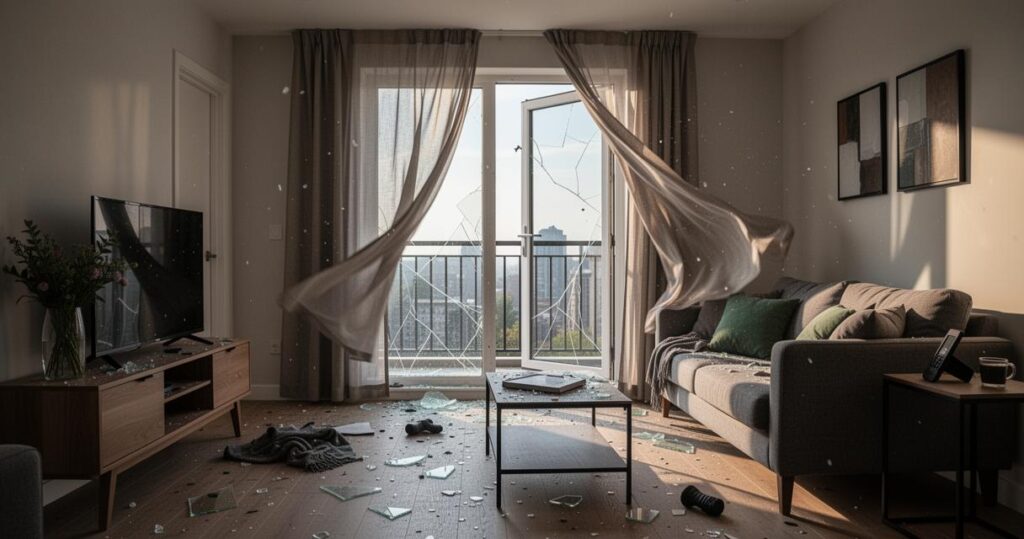
Découvrir son logement cambriolé provoque toujours un choc, mêlant inquiétude et sentiment d’urgence. Entre la porte fracturée, les objets manquants et les papiers à réunir, locataire et propriétaire doivent chacun accomplir des démarches précises, dans des délais souvent courts, pour que l’assurance prenne correctement en charge le sinistre.
Ce qu’il faut retenir
- Après un cambriolage, le locataire et le propriétaire doivent impérativement porter plainte auprès des autorités et déclarer le sinistre à leur assurance respective.
- La plainte doit être déposée dans un délai maximal de 6 ans, tandis que la déclaration de sinistre auprès de l’assurance doit généralement être effectuée sous 2 jours ouvrés.
- Il est recommandé de constituer un dossier complet comprenant des photographies des dégâts, des factures et une liste précise des objets volés pour faciliter l’indemnisation.
- En cas d’effraction prouvée, le propriétaire est responsable des réparations structurelles du logement, tandis que le locataire est responsable de ses biens personnels.
- Si aucun signe d’effraction n’est constaté, la responsabilité du locataire peut être engagée, notamment s’il est prouvé qu’il a laissé une porte ou une fenêtre ouverte.
- Le propriétaire doit informer son assureur et, en copropriété, le syndic, tandis que le locataire doit transmettre le récépissé de plainte à son propre assureur.
Les premières démarches à effectuer après un cambriolage
Dès la découverte de l’effraction, il convient d’agir avec méthode. Si le danger persiste ou qu’une intrusion est en cours, il faut immédiatement contacter les forces de l’ordre. Une fois les lieux sécurisés commencent les démarches à suivre après un cambriolage, qui reposent sur deux piliers indissociables : la plainte et la déclaration à l’assurance. Il est utile de rappeler qu’on peut porter plainte après un vol, un cambriolage ou une dégradation, et que ce dépôt de plainte reste possible pendant plusieurs années après les faits, puisque le délai s’étend jusqu’à 6 ans. Lorsque l’identité de l’auteur reste inconnue, il est tout à fait possible de porter plainte contre X, ce qui n’empêche nullement l’enquête de se poursuivre.
Porter plainte et déclarer l’effraction aux autorités
Avant de se rendre au commissariat ou à la gendarmerie, mieux vaut préparer un dossier complet : liste des objets volés, photographies des dégâts, factures disponibles. Les services de police ont l’obligation d’enregistrer toute plainte déposée, et remettent ensuite un procès-verbal ainsi qu’un récépissé, documents indispensables pour la suite des démarches. Certaines plaintes peuvent désormais être déposées en ligne, une possibilité ouverte depuis le 15 octobre 2024. Attention toutefois à une confusion fréquente : le dépôt de plainte ne prévient pas automatiquement l’assurance, ces deux démarches restant totalement distinctes et devant être menées en parallèle.
Contacter son assurance habitation dans les délais impartis
La déclaration de sinistre doit intervenir rapidement, le délai habituel pour déclarer un vol à l’assurance étant fixé à 2 jours ouvrés. Ce délai peut varier légèrement selon le type de sinistre et le contrat souscrit, certains cas allant jusqu’à cinq jours. Pour gagner du temps, certaines plateformes permettent d’effectuer la déclaration de sinistre en même temps que le dépôt de plainte. Anticiper cette étape en centralisant à l’avance factures, photographies et numéros de série dans un espace sécurisé facilite grandement l’indemnisation. Les erreurs les plus fréquentes restent le retard dans les démarches et la confusion entre les deux formalités évoquées plus haut.
Les responsabilités respectives du locataire et du propriétaire
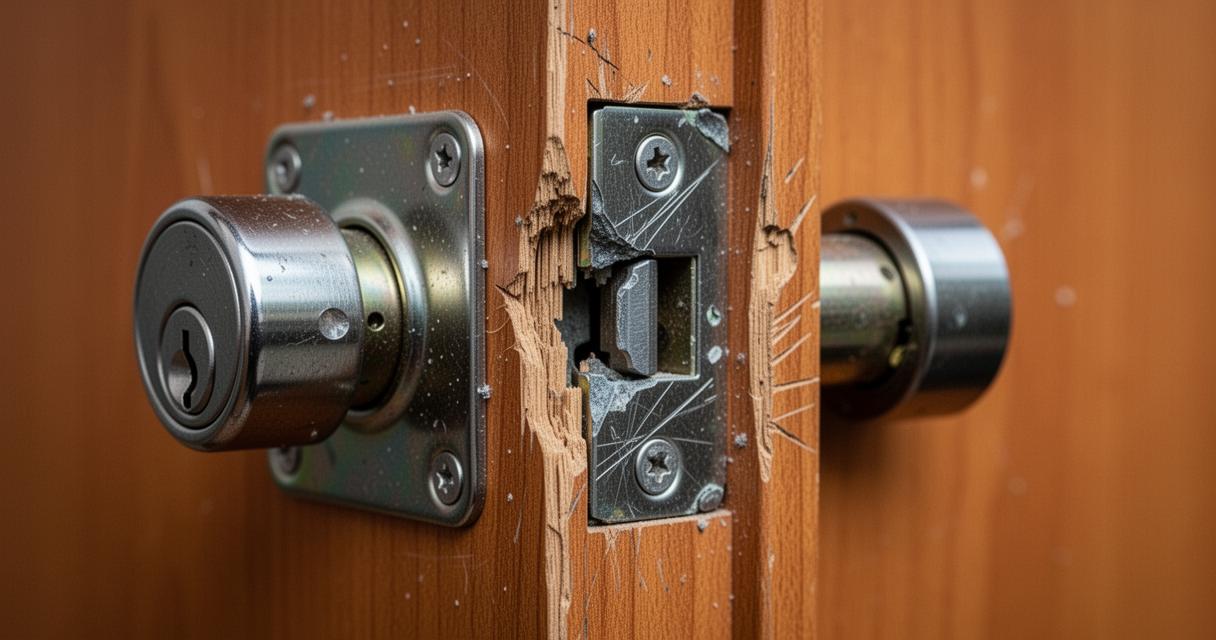
La répartition des responsabilités dépend avant tout de la nature du cambriolage. La loi du 6 juillet 1989 pose un principe clair : lorsque l’effraction est prouvée, par une porte fracturée ou une vitre brisée, le locataire n’est pas responsable des dégradations, et c’est au propriétaire bailleur de gérer les réparations avec son assureur. En revanche, si aucune trace d’effraction n’est constatée, la responsabilité du locataire peut être engagée, notamment en cas d’imprudence caractérisée comme une porte ou une fenêtre laissée ouverte.
La prise en charge des réparations selon le type de dégâts
Concrètement, les biens personnels volés et les dégâts intérieurs relèvent généralement de l’assurance multirisque habitation du locataire, tandis que les dommages structurels, comme une porte à remplacer ou un encadrement de fenêtre endommagé, sont couverts par l’assurance du propriétaire, souvent une assurance propriétaire non occupant. Cette dernière n’est pas obligatoire pour un logement individuel, mais elle est vivement recommandée. En copropriété, une assurance de responsabilité civile est en revanche exigée. Si le propriétaire tarde à intervenir, le locataire peut lui adresser une mise en demeure pour accélérer la prise en charge.
Les démarches administratives propres à chaque partie
Chaque partie a ses obligations : le locataire doit dresser la liste précise des objets volés et des dégâts constatés, prévenir son propriétaire ainsi que son assureur, et transmettre le récépissé de plainte. Le propriétaire, de son côté, doit déclarer le sinistre à son propre assureur et, en copropriété, informer également le syndic lorsque des parties communes sont concernées. Pour toute question d’ordre administratif, le service Allô Service Public, gratuit et géré par le ministère du logement, peut apporter des renseignements complémentaires. Sécuriser durablement son logement, grâce à une porte renforcée ou un système d’alarme, reste enfin la meilleure façon de limiter le risque de subir un nouveau sinistre.